久留米で不動産投資を始める前に知りたい税金の基本|不動産所得・経費・減価償却の考え方
【結論】この記事のポイント
不動産投資の税金は、「家賃などの収入から必要経費を引いた不動産所得」に所得税がかかるのが基本です。経費・減価償却・青色申告の仕組みを購入前に知っておくと、収支の見通しを立てやすくなります。
- 不動産所得:総収入金額 - 必要経費。更新料・承諾料などの名目で受け取るものや、返還しない敷金・保証金も収入に含まれる
- 必要経費:固定資産税、損害保険料、減価償却費、修繕費など。家事上の費用と明確に区分できるものに限られる
- 減価償却:建物は定額法で、法定耐用年数(例:木造の住宅用22年、鉄筋コンクリート造の住宅用47年)にわたって経費にする。土地は対象外
- 中古建物:見積もりが難しい場合は「簡便法」で耐用年数を計算できる(例:木造・築10年なら14年)
- 確定申告・青色申告:申告期間は原則翌年2月16日〜3月15日。青色申告特別控除は令和9年分から書面申告の上限が10万円になる
- 購入時・保有時の税金:登録免許税・不動産取得税・固定資産税は、業務用の部分が必要経費になる
本記事は2026年10月時点の国税庁・福岡県・久留米市の公表情報(令和8年4月1日現在の法令等)にもとづく一般的な解説です。金額は計算の目安で、税額や扱いは物件・契約・個人の状況により異なります。
ご注意ください
税務の判断は個別の状況で異なるため、税理士など専門家にご相談ください。
制度は改正されることがあります。申告の前に、国税庁や税務署、県税事務所・市役所の最新情報もご確認ください。
不動産所得の計算方法|「収入-必要経費」が基本
アパートやマンション、戸建てを貸して得る家賃などの所得は「不動産所得」になります。
計算式は、不動産所得 = 総収入金額 - 必要経費です。税金がかかるのは家賃の総額ではなく、経費を引いたあとの所得です。
収入に含まれるもの
| 収入の種類 | 内容 |
|---|---|
| 賃貸料 | 毎月の家賃、地代など |
| 更新料・承諾料など | 名義書換料・承諾料・更新料・頭金などの名目で受け取るもの |
| 返還しない敷金・保証金 | 契約などにより返還を要しない部分は収入になります |
| 共益費などの名目の収入 | 共益費などの名目で受け取る電気代・水道代・掃除代なども含まれます |
※国税庁タックスアンサーNo.1370をもとにしています。収入に計上する時期などは契約内容により異なります。
「事業的規模」かどうかで扱いが変わる
貸付けが「事業的規模」かどうかで、青色申告特別控除の上限額などが変わります。国税庁は、原則としてアパート等はおおむね10室以上、独立家屋はおおむね5棟以上を目安としています。
この基準に当てはまらなくても、社会通念上事業と呼べる程度かどうかで判断される場合があります。個人の状況により異なるため、税務署や税理士にご確認ください。
ポイント
「家賃収入 = もうけ」ではありません。収入から経費を引いた所得で考えると、手元に残るお金と税金の見通しが立てやすくなります。
経費になるもの・ならないもの
必要経費にできるのは、不動産収入を得るために直接必要な費用で、家事上の費用と明確に区分できるものです。
| 区分 | 主な例 |
|---|---|
| 経費になるもの | 固定資産税、損害保険料、減価償却費、修繕費、業務用の借入金の利子、業務用の不動産の登録免許税・不動産取得税など |
| 経費にならないもの | 所得税・住民税、家事上の費用、生計を一にする親族に支払う家賃や給料(事業専従者給与などの特例を除く) |
| 経費の一部だけになるもの | 自宅と賃貸部分が一緒の建物の固定資産税など。業務用の部分だけが経費になります |
※国税庁タックスアンサーNo.1370・No.2210・No.2215をもとにした主な例です。
修繕費と「資本的支出」の違い
通常の維持管理や修理の費用は、その年の必要経費になります。
一方で、建物の価値を高めたり、使える期間を延ばしたりする支出は「資本的支出」とされ、減価償却で数年に分けて経費にします。
国税庁は、おおむね3年以内の周期で行う修理や、1つの修理などが20万円未満のときは修繕費として扱えるとしています。判定は名目ではなく実質で行われます。
損失が出た年の注意点
不動産所得が赤字の場合、原則として給与所得など他の所得と差し引き(損益通算)できます。
ただし、土地を取得するための借入金の利子に相当する部分の赤字などは、損益通算の対象外です。
ポイント
領収書や契約書は、支出の内容が分かるように保管しておきましょう。家事上の費用と区分できる記録があることが、経費にする前提になります。
減価償却と法定耐用年数|中古は「簡便法」も
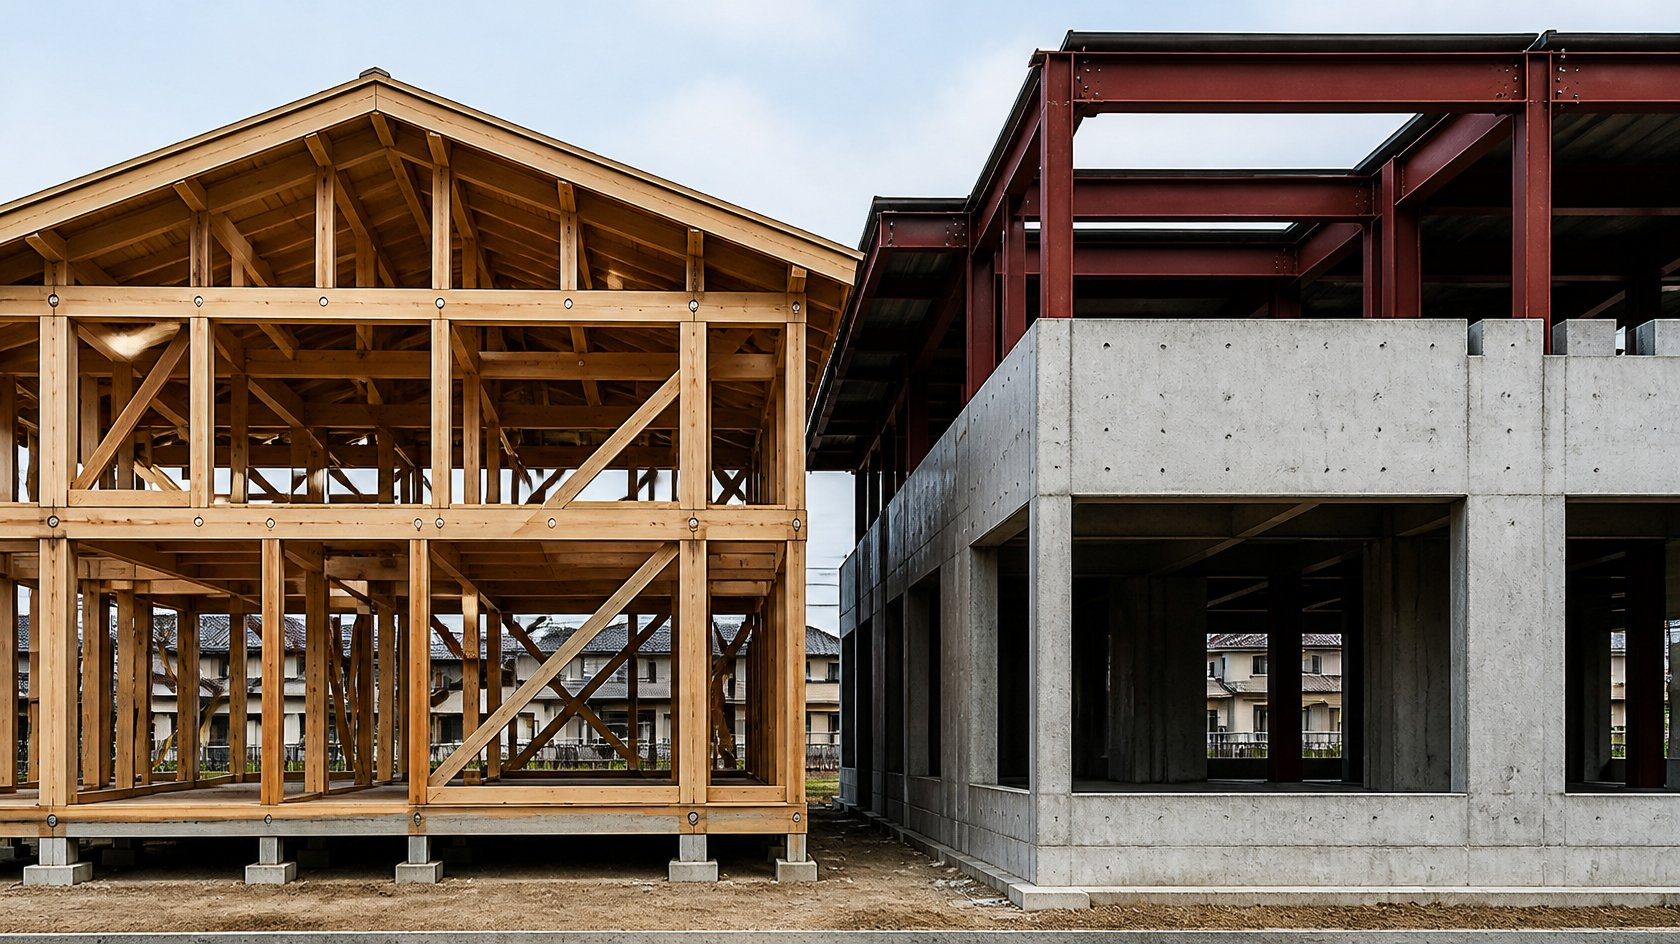
建物や設備は、買った年に全額を経費にするのではなく、耐用年数にわたって少しずつ経費にします。これが減価償却です。
土地は減価償却の対象になりません。購入価格を土地と建物に分けて考えることが大切です。
償却方法は「定額法」
平成10年4月1日以後に取得した建物は定額法、平成28年4月1日以後に取得した建物附属設備・構築物も定額法で償却します。
定額法は「取得価額 × 定額法の償却率」で毎年ほぼ同じ金額を経費にする方法です。年の途中で貸付けを始めた年は、月数で按分します。
主な建物の法定耐用年数(住宅用)
| 構造 | 法定耐用年数 |
|---|---|
| 木造・合成樹脂造 | 22年 |
| 木骨モルタル造 | 20年 |
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 47年 |
| れんが造・石造・ブロック造 | 38年 |
| 金属造(骨格材の肉厚4mm超) | 34年 |
| 金属造(骨格材の肉厚3mm超4mm以下) | 27年 |
| 金属造(骨格材の肉厚3mm以下) | 19年 |
※国税庁「主な減価償却資産の耐用年数表」の「店舗用・住宅用のもの」から抜粋。用途が異なれば年数も異なります。
中古建物の耐用年数「簡便法」
中古の建物を買って貸す場合、使える期間を見積もることが難しいときは、次の「簡便法」で耐用年数を計算できます。
| 建物の状態 | 簡便法の計算式 |
|---|---|
| 法定耐用年数の一部が経過 | (法定耐用年数 - 経過年数)+ 経過年数 × 20% |
| 法定耐用年数の全部が経過 | 法定耐用年数 × 20% |
1年未満の端数は切り捨て、2年に満たない場合は2年とします。
| 計算例(目安) | 簡便法の耐用年数 |
|---|---|
| 木造住宅(22年)・築10年 | (22-10)+10×20%=14年 |
| 木造住宅(22年)・築25年 | 22×20%=4.4 → 4年 |
| 鉄筋コンクリート造住宅(47年)・築20年 | (47-20)+20×20%=31年 |
※計算方法は国税庁タックスアンサーNo.2108(所得税)・No.5404にもとづく計算例です。実際の経過年数や適用の可否は物件ごとに異なります。
注意
中古建物を使うために取得価額の50%を超える資本的支出をした場合は、簡便法は使えません。
また、国税庁の解説(法人税)では、中古資産の耐用年数は事業に使い始めた年度に算定するもので、その年度に算定しなかった場合はあとから算定できないとされています。適用の可否は税理士などにご確認ください。
確定申告と青色申告の基本
所得税の確定申告の期間は、原則として翌年2月16日から3月15日までです。
給与を1か所から受けている会社員などでも、給与・退職所得以外の所得の合計が20万円を超える場合は、原則として確定申告が必要です。このほかにも申告が必要になる条件があります。
青色申告とは
不動産所得・事業所得・山林所得がある人は、税務署長の承認を受けて青色申告ができます。帳簿をつけるかわりに、税金の面でいくつかの特典があります。
| 項目 | 内容 |
|---|---|
| 承認申請の期限 | 原則として、青色申告をしようとする年の3月15日まで(1月16日以後に業務を始めた場合は、開始から2か月以内) |
| 開業届 | 事業的規模の貸付けを始めたときは、その年分の確定申告期限までに提出します |
| 純損失の繰越し | 赤字(純損失)を翌年以後3年間繰り越せる特典があります |
| 帳簿の保存 | 帳簿は原則7年間(書類によっては5年間)保存します |
青色申告特別控除は令和9年分から変わる
青色申告特別控除の上限は、事業的規模か、複式簿記で記帳しているか、e-Taxで申告するかなどで変わります。
| 適用する年分 | 控除額の上限(主な要件) |
|---|---|
| 令和8年分まで | 55万円(事業的規模・複式簿記・期限内申告など)/65万円(さらに優良な電子帳簿保存またはe-Tax)/それ以外は10万円 |
| 令和9年分から | 65万円(事業的規模・複式簿記・e-Taxで期限内に申告など)/75万円(さらに優良な電子帳簿保存またはデジタルシームレス保存と届出)/書面申告などは上限10万円 |
※国税庁タックスアンサーNo.1373・No.2072、国税庁リーフレット「75万円の青色申告特別控除」「10万円控除要件が変わります!」をもとにしています。令和9年分以後は、簡易簿記で前々年の収入金額が1,000万円を超える事業的規模の方は、10万円の控除も受けられなくなります。
ポイント
事業的規模に当たらない貸付けの場合、青色申告特別控除の上限は最大10万円です。
どの控除が使えるかは個人の状況により異なります。届出の時期も含め、早めに税務署や税理士に確認しましょう。
購入時・保有時にかかる税金の位置づけ
不動産投資では、所得税のほかに、購入時と保有中にも税金がかかります。いずれも業務用の部分は必要経費になります。
| 税金 | 内容(久留米市内の物件の場合) |
|---|---|
| 登録免許税(購入時・国税) | 登記のときにかかります。売買による所有権移転の税率は、土地2%(令和11年3月31日までは1.5%)、建物2%。課税標準は原則、固定資産課税台帳の価格 |
| 不動産取得税(購入時・福岡県) | 不動産を取得したときにかかります。令和9年3月31日までの取得は土地・住宅3%、住宅以外の家屋4%。宅地は令和9年3月31日までの取得で課税標準が2分の1 |
| 固定資産税・都市計画税(保有時・久留米市) | 毎年1月1日の所有者にかかります。久留米市の税率は固定資産税1.4%、都市計画税0.3%(市街化区域内の土地・家屋) |
※国税庁タックスアンサーNo.7191、福岡県「不動産取得税」、久留米市「固定資産税・都市計画税とは」をもとにしています。
知っておきたい軽減のポイント
登録免許税の住宅用家屋の軽減税率は、個人が自己の居住用にする場合が要件です。貸すための建物は、要件を満たさない点に注意しましょう。
不動産取得税の課税は、通常、登記から半年から1年程度で納税通知書が届くと福岡県は案内しています。購入後の資金計画に入れておきましょう。
固定資産税では、住宅用地は課税標準が3分の1、200平方メートル以下の部分(小規模住宅用地)は6分の1になる特例があります。戸数が複数ある場合は、1戸につき200平方メートルまでが小規模住宅用地です。
ポイント
税額の計算に使う「価格」は、実際の売買価格ではなく、固定資産評価基準などで決まる価格です。正確な税額は物件ごとに異なるため、県税事務所や市役所でご確認ください。
購入前の税金チェックリスト
- 購入価格のうち、土地と建物の内訳を確認した
- 建物の構造と築年数から、法定耐用年数(中古なら簡便法の年数)の目安を確認した
- 事業的規模(おおむね10室以上・5棟以上)に当たるかを確認した
- 青色申告承認申請書・開業届などの提出期限を確認した
- 登録免許税・不動産取得税・固定資産税の目安を資金計画に入れた
- 領収書・契約書を保管する方法と、帳簿のつけ方を決めた
- 不安な点を税理士や税務署に相談する準備をした
不動産投資の税金のよくある質問
ご注意ください
税務の判断は個別の状況で異なるため、税理士など専門家にご相談ください。
本記事の数字は2026年10月時点で確認した公表情報にもとづく目安です。
久留米での不動産のご相談は住まいるパートナーズへ
株式会社KCF 住まいるパートナーズは、久留米市中央町の不動産会社です。
不動産のご相談はお気軽にどうぞ。まずはお話をお聞かせください。
税金の計算や申告の判断は、税理士・税務署などの専門家にご確認ください。
お電話・ご来店をお待ちしております。